José María Santos Figueroa, responsable d'Institucions d'Ibercaja en l'Arc Mediterrani, analitza els reptes i oportunitats del teixit empresarial valencià en un context marcat per la intel·ligència artificial, la transformació digital i la necessitat d'impulsar la innovació. Per a Ibercaja, la tasca d'una entitat financera va més enllà de concedir crèdit: també passa per connectar empreses, col·laborar amb institucions i participar en ecosistemes que afavorisquen el creixement econòmic i la creació d'ocupació.
En esta entrevista, Santos reflexiona sobre la incorporació de la intel·ligència artificial a les empreses, les dificultats de les startups per a accedir a finançament i escalar els seus projectes, i l'evolució del mercat de l'habitatge. A més, explica com Ibercaja vol reforçar la seua presència en la Comunitat Valenciana, tant a través de la seua col·laboració amb el teixit empresarial com mitjançant l'impuls d'iniciatives socials i formatives des de Fundació Ibercaja.
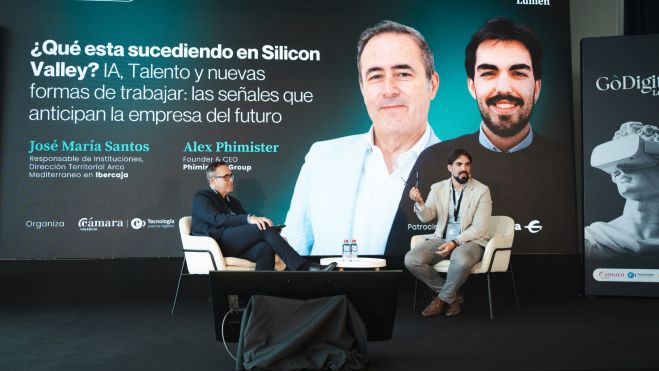
La intel·ligència artificial està en el centre del debat empresarial. Després de participar en GoDigital, ¿quina diries que és la principal barrera de les empreses valencianes per a incorporar-la?
Crec que és una combinació de diversos factors. Espanya és un país de pimes i micropimes, i moltes d'elles tenen dificultats fins i tot per a incorporar models d'innovació a la seua activitat. Amb la grandària que tenen les nostres empreses, resulta complicat desenvolupar una productivitat basada en la tecnologia, perquè bona part seguix depenent de la mà d'obra.
No obstant això, la intel·ligència artificial no té per què suposar una inversió enorme. Una pime pot accedir a ferramentes que també utilitzen empreses alemanyes o franceses. Amb una subscripció d'aproximadament cent euros al mes, pot començar a millorar processos comercials, treballar amb fulls de càlcul o automatitzar determinades tasques.
La qüestió és dedicar temps a l'aprenentatge i assignar persones dins de l'empresa que puguen desenvolupar eixes capacitats. Quan es vol anar més enllà i desplegar models propis, amb majors requisits tècnics o de seguretat, la complexitat augmenta.
Per tant, no crec que el principal problema siga el cost inicial de la tecnologia, sinó la grandària de les empreses, la formació i la capacitat de dedicar recursos humans a aprendre i desenvolupar estes solucions.
¿Com ajuda Ibercaja les empreses en eixa transformació, més enllà del finançament?
El nostre model com a banc és diferent. Ibercaja té quatre fundacions com a accionistes, que reben els dividends de l'entitat i revertixen eixos recursos a la societat per mitjà de convocatòries, convenis i distintes activitats. Cada fundació té els seus propis objectius, i la Fundació Ibercaja és la de major dimensió.
Esta estructura reforça la nostra visió que hem de ser útils per a la societat en els territoris que estem presents. En l'àmbit empresarial, això significa anar més enllà de firmar un conveni amb una patronal o una cambra de comerç per a oferir productes financers.
Quan ens incorporem a una iniciativa, és perquè considerem que pot generar valor per al territori. Volem participar en els seus processos de decisió i execució, col·laborar en projectes, formar part de comissions de treball o contribuir a desenvolupar observatoris.
És el que fem en la Cambra de Comerç de València i en iniciatives com GoDigital, en el comité de la qual participe. Col·laborem amb la Cambra i altres empresaris en la definició de l'agenda, els continguts i els participants.
També hem participat en la creació d'iniciatives sectorials. Fórem fundadors del clúster biotecnològic Bioval, i actualment forme part de la junta del Club Innovació de la Comunitat Valenciana, que reunix aproximadament cent empreses innovadores.
La nostra voluntat és ser un actor més dins dels ecosistemes empresarials i contribuir que generen valor.
A partir d'ací, també podem detectar les necessitats financeres que sorgixen i atendre-les amb equips especialitzats i productes adequats. A València comptem amb un espai per a empreses amb una facturació inferior a dos milions d'euros i un centre de negocis per a companyies de major dimensió.
No som necessàriament els líders en preu, encara que tenim preus competitius. La nostra voluntat és diferenciar-nos pel coneixement del client, la qualitat del servici i la capacitat d'ajudar que els ecosistemes empresarials cresquen.
En quins sectors està creixent més Ibercaja en l'Arc Mediterrani?
És difícil assenyalar-ne un de sol perquè l'economia de cada territori té les seues particularitats. A Castelló, per exemple, el sector ceràmic i la seua indústria auxiliar tenen un pes molt important, encara que també hi ha activitat agroalimentària.
A Alacant trobem realitats molt diferents. Benidorm té un important sector hoteler, mentres que en altres zones destaquen el plàstic, el joguet, el moble o el calcer, especialment en els polígons industrials d'Elx.
Per això, creixem acompanyant les empreses dels distints sectors que operem. La nostra voluntat és estar prop de cada territori i respondre a les necessitats del seu teixit empresarial.
El finançament empresarial està creixent, però moltes companyies continuen sent prudents a l'hora d'endeutar-se. Què esteu veient des d'Ibercaja?
En termes generals, les empreses espanyoles estan en una bona situació. Els seus beneficis es troben en nivells elevats i les ràtios de morositat del sector financer estan en mínims històrics. No estem en una situació d'endeutament empresarial com la que vivírem abans de l'anterior crisi.
Les companyies no necessiten endeutar-se per sistema. Ho fan quan troben una oportunitat que justifica la inversió: ampliar una planta, adquirir una altra empresa o desenvolupar un projecte que els permeta augmentar les seues vendes i generar més resultats.
La decisió té sentit quan la rendibilitat esperada de la inversió supera el cost del finançament. En eixe cas, l'empresa pot utilitzar el crèdit per a créixer.
Les companyies valencianes seguixen, en línies generals, eixa mateixa tendència. Evidentment, hi pot haver negocis amb dificultats específiques, però no observe una preocupació generalitzada per l'endeutament empresarial.
València compta amb universitats, centres tecnològics, startups i institucions de suport a l'emprenedoria. Què falta perquè més empreses innovadores aconseguisquen créixer i arribar a mercats internacionals?
Cada ecosistema és diferent. Perquè funcione necessita un actor ancla, que pot ser una institució pública o privada, un propòsit ben definit i una xarxa de col·laboradors que contribuïsca a desenvolupar-lo.
Un ecosistema potent és eixe que genera valor per al territori que està integrat. El Pozo, a Múrcia, és un exemple de com una empresa tractora pot articular una xarxa de proveïdors, innovació, formació i altres activitats que repercutixen en el seu entorn. El sector ceràmic també oferix exemples interessants.
Però cal distingir entre la capacitat d'un ecosistema per a créixer i la de les empreses innovadores per a escalar. Una cosa és que un ecosistema local amplie la seua influència i es connecte amb altres centres tecnològics i territoris; una altra és que una startup aconseguixca convertir-se en una empresa de major grandària.


En este segon cas, una de les principals dificultats és l'accés al capital. Les empreses necessiten finançament per a les seues primeres etapes i per a les rondes successives d'inversió. A Europa, a més, encara existixen barreres per a moure talent, coneixement, tecnologia i patents entre països.
Si aconseguim superar part d'eixes dificultats, València té una oportunitat important per a atraure més empreses innovadores i tecnològiques. Ja és un ecosistema destacat, i hem d'aprofitar eixa posició per a generar noves dinàmiques i convéncer més companyies que s'instal·len ací.
També necessitem facilitar que les startups col·laboren amb grans empreses. Una companyia innovadora pot desenvolupar una tecnologia interessant, però necessita clients corporatius amb els quals provar-la en condicions reals. Si aconseguim que les incubadores i altres agents generen eixes connexions, tindrem més possibilitats que les startups cresquen i no es queden en xicotetes empreses innovadores.
Què ha de demostrar una startup perquè una gran empresa confie en ella i vulga treballar amb ella?
El primer és que conega bé les necessitats de l'empresa a la qual es dirigix. Una startup té els seus propis problemes, però la gran companyia en té altres. Cal identificar què necessita resoldre realment el client i demostrar que la solució proposada respon a eixa necessitat.
El segon és generar confiança. L'empresa emergent ha de tindre una estructura financera raonable, estar ben organitzada i complir els requisits legals i d'homologació de proveïdors. També ha d'adaptar-se a les exigències tecnològiques de la companyia amb la qual vol treballar.
La ciberseguretat és especialment important. Quan una empresa obri una connexió tecnològica amb un proveïdor, li està donant accés a part dels seus sistemes. Necessita garanties que eixa relació és segura.
Moltes startups es troben amb dificultats precisament en este punt. Les grans organitzacions tenen procediments interns i estructures tecnològiques complexes, i no sempre és fàcil adaptar-se a elles.
A més, les nostres startups solen nàixer amb un tamany molt reduït. Als Estats Units, algunes empreses emergents arriben a les grans corporacions després d'haver rebut un finançament molt major i d'haver desenrotllat estructures més sòlides.
Ací podem trobar companyies que estan alçant rondes de cents de milers d'euros mentre que, en altres mercats, algunes startups reben diversos milions des de les seues primeres etapes. Eixa diferència d'escala condiciona la seua capacitat per a competir i tancar acords amb grans empreses.
Necessitem millorar l'accés al capital i facilitar que les companyies innovadores puguen créixer. En cas contrari, correm el risc que moltes es queden xicotetes o acaben desenrotllant la seua activitat principal en altres països.
L'habitatge s'ha convertit en una preocupació per a qui vol viure i treballar a València. Com veus l'evolució del mercat?
La nostra previsió és que els preus tendisquen a estabilitzar-se, encara que això no significa que vagen a baixar de forma generalitzada. Continua havent-hi demanda i continua arribant gent que vol viure, treballar o tindre una segona residència a Espanya.
A més, una part important de les compravendes es realitza sense hipoteca. En el cas d'Alacant, per exemple, la presència de compradors estrangers també influïx en el mercat. Són factors que mantenen la pressió sobre la demanda.
A això se suma el desequilibri entre l'habitatge que es construïx i el que es necessita. Mentre eixa bretxa no es corregisca, serà difícil alleujar la pressió sobre els preus. El lloguer també està molt tensionat, i això fa que algunes persones que disposen d'estalvis es plantegen comprar un habitatge si la quota hipotecària resulta similar a la renda que paguen.
Crec que esta situació pot prolongar-se durant anys. No obstant això, convé distingir entre l'evolució del mercat hipotecari i el problema d'accés a l'habitatge.
La banca ha aprés de la crisi anterior i el finançament hipotecari és hui més prudent. Hi ha una presència important d'hipoteques a tipus fix i les ràtios de morositat es troben en nivells molt baixos. No veig elements que apunten a una repetició d'eixa crisi.
El problema més important és la falta de vivenda assequible per als joves i per a determinats col·lectius. Ací fan falta solucions relacionades amb la construcció i la disponibilitat de vivenda. El sector financer pot atendre les necessitats de finançament, però no pot resoldre per si sol el problema d'accés a la vivenda.
Si tornàrem a parlar d'ací a cinc anys, què t'agradaria que Ibercaja haguera aconseguit en la Comunitat Valenciana?
M'agradaria que haguérem ampliat la nostra capacitat per a ser útils al territori. Si participem en una comissió de transformació digital de la Generalitat o en un clúster d'empreses innovadores, el nostre objectiu ha de ser aportar coneixement i contribuir que l'economia genere més valor, més producte interior brut i més ocupació.
Si aconseguim que les empreses funcionen millor i generen més activitat econòmica, haurem complit la nostra funció. Si perdérem eixe propòsit, deixaríem de ser el mateix banc.
M'agradaria ser més ambiciós i participar en més iniciatives, encara que això també depén de la nostra capacitat per a implicar-nos de veres en cada ecosistema. No es tracta d'estar presents en molts llocs, sinó de conéixer-los, entendre les seues necessitats i aportar alguna cosa útil.
En eixe sentit, estem treballant per a estendre l'activitat de la Fundació Ibercaja en la Comunitat Valenciana. La seua implantació històrica és especialment forta a Aragó, per l'origen del banc, però volem ampliar la seua presència en altres territoris.
Per exemple, està previst desenvolupar un acord amb una institució sense ànim de lucre que tindrà també implicacions per a l'àmbit universitari, amb activitats formatives destinades a ajudar a incorporar la intel·ligència artificial. La idea és començar a València i estudiar després com estendre estes iniciatives a altres territoris.
També col·laborem amb entitats socials de la Comunitat Valenciana. En els últims temps hem concentrat part d'eixa activitat en la zona afectada per la DANA, amb iniciatives dirigides especialment als joves. A més, recolzem econòmicament projectes de distintes organitzacions socials.
M'agradaria que d'ací a cinc anys haguérem ampliat eixa activitat i poguérem col·laborar amb moltes més entitats. Volem seguir creixent en la Comunitat Valenciana, tant en la nostra aportació a les empreses com en el nostre compromís amb la societat.
Al final, la idea és la mateixa: continuar sent útils, aportar valor i ajudar que el territori cresca.